SecureGo plus

Screenshots
Details
- Bewertung
- 4,4
- Version
- 4.3.7
- Entwickler
- Atruvia AG
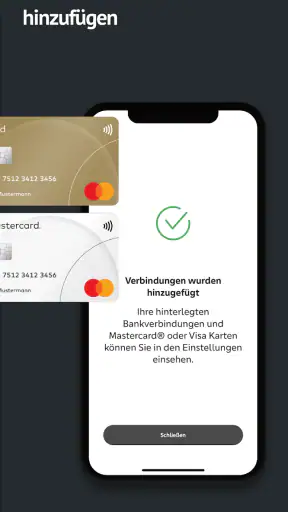
Wer Bankgeschäfte am Smartphone erledigt, kennt den Moment: Eine Überweisung ist vorbereitet, die Zahlung soll raus, und plötzlich braucht es noch eine zusätzliche Bestätigung. Genau hier setzt SecureGo plus an. Die App ist keine vollständige Banking-Anwendung, sondern ein Werkzeug zur sicheren Freigabe von Banking- und Kreditkarten-Vorgängen. Ich habe sie deshalb vor allem als Begleiter für das Online-Banking betrachtet: nicht als App, in der ich meine Finanzen verwalte, sondern als separate Stelle, an der ich eine Transaktion kontrolliere und bestätige.
Mein erster Eindruck ist nüchtern, aber positiv. SecureGo plus konzentriert sich auf eine klar abgegrenzte Aufgabe und versucht nicht, Kontoübersichten, Budgets oder Überweisungen selbst abzubilden. Entwickelt wird sie von Atruvia AG, und mit einer durchschnittlichen Bewertung von 4,4 bei rund 29.000 Bewertungen gehört sie zu den etablierten Lösungen in diesem Bereich. Die App ist kostenlos und ab USK 0 freigegeben. Das macht sie grundsätzlich auch für Menschen interessant, die keine komplizierte Sicherheitssoftware bedienen möchten, aber trotzdem eine getrennte Bestätigung für Bankvorgänge brauchen.
Wie SecureGo plus im Alltag funktioniert
Eine zusätzliche Station statt einer zweiten Banking-App
Die wichtigste Einordnung lautet: SecureGo plus ersetzt nicht automatisch die Banking-App meiner Bank. Ich starte eine Überweisung oder eine andere unterstützte Aktion normalerweise dort, wo ich mein Konto verwalte. SecureGo plus kommt anschließend ins Spiel, wenn die Bank eine Freigabe verlangt. Diese Trennung ist zunächst ungewohnt, ergibt aber sicherheitstechnisch Sinn: Die Eingabe und die Bestätigung finden nicht im exakt gleichen Bildschirm statt.
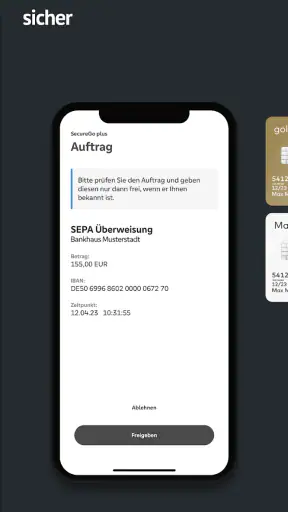
Im Alltag bedeutet das einen zusätzlichen Schritt, aber keinen besonders komplizierten. Ich prüfe in der Freigabe, ob Betrag und Empfänger zu dem passen, was ich zuvor beauftragt habe. Erst danach bestätige ich. Gerade dieser Kontrollmoment ist wichtiger, als einfach möglichst schnell auf eine Schaltfläche zu tippen. Die App soll nicht nur eine technische Hürde anzeigen, sondern mir die Gelegenheit geben, eine manipulierte oder falsch eingegebene Transaktion noch einmal zu erkennen.
Mein wichtigster Tipp: Nicht blind bestätigen, sondern die angezeigten Transaktionsdaten mit dem eigenen Auftrag vergleichen. Das klingt selbstverständlich, wird aber im hektischen Alltag leicht übergangen. Besonders bei einer Zahlung, die ich unterwegs starte, sollte ich kurz innehalten. Wenn Empfänger oder Betrag nicht stimmen, ist Abbrechen sinnvoller als die Hoffnung, dass sich der Fehler später noch korrigieren lässt.
Für welche Situationen die App besonders praktisch ist
Ein realistisches Beispiel ist eine Rechnung, die ich am Abend auf dem Smartphone überweise. Im Banking-Auftrag trage ich Empfänger, Betrag und Verwendungszweck ein. Danach öffne ich SecureGo plus, kontrolliere die Freigabe und bestätige erst, wenn die Angaben übereinstimmen. Ich muss dafür keine TAN auf Papier suchen und auch nicht zwingend ein separates Lesegerät hervorholen. Die Bestätigung bleibt auf dem Smartphone, ist aber vom eigentlichen Banking-Schritt getrennt.
Ähnlich nützlich ist die App bei Kartenvorgängen, sofern die jeweilige Bank diese Freigabe über SecureGo plus abwickelt. Das kann beim Bezahlen im Internet relevant sein, wenn eine zusätzliche Authentifizierung verlangt wird. Der Vorteil liegt dann weniger in einem umfangreichen Funktionspaket als in der kurzen, klaren Prüfung: Ich sehe, dass eine konkrete Aktion freigegeben werden soll, und entscheide bewusst darüber.
Auch für Menschen, die selten Überweisungen machen, kann dieses Prinzip angenehm sein. Die App verlangt keine tägliche Beschäftigung und muss nicht als Finanzzentrale verstanden werden. Wer nur gelegentlich einen Auftrag bestätigt, findet sich meist schneller zurecht als in einer umfassenden Finanz-App mit vielen Menüs. Gleichzeitig sollte man nicht erwarten, dass SecureGo plus Kontostände, Umsätze oder persönliche Ausgaben analysiert. Dafür bleibt die Banking-Anwendung der Bank zuständig.
Einrichtung und Gerätewechsel sind die entscheidenden Momente
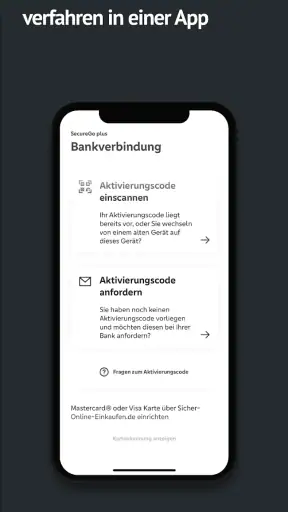
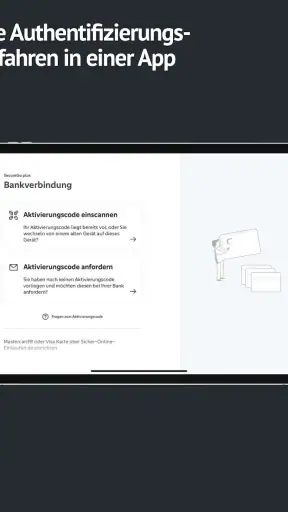
Bei einer Sicherheits-App ist die tägliche Nutzung oft der einfache Teil. Mehr Aufmerksamkeit braucht die Einrichtung. Ich würde die Aktivierung nicht zwischen Tür und Angel beginnen, sondern dann, wenn ich Zugriff auf die notwendigen Bankunterlagen und mein bisheriges Gerät habe. Wer das Smartphone wechselt, sollte nicht erst beim nächsten dringenden Auftrag überlegen, wie die Freigabe auf das neue Gerät kommt.
Das ist ein konkreter Unterschied zu gewöhnlichen Alltags-Apps: Bei einem Messenger kann ich mich häufig später erneut anmelden, bei einer Freigabe-App hängt die Nutzbarkeit an der Sicherheitsregistrierung der Bank. Deshalb empfehle ich, vor einem Gerätewechsel die Hinweise der eigenen Bank zu prüfen und SecureGo plus auf dem neuen Smartphone frühzeitig einzurichten. Wer das alte Gerät noch besitzt, hat dabei meist die besseren Voraussetzungen, als wenn es bereits verloren oder zurückgesetzt wurde.
Dass die App auf einem Smartphone mit mindestens iOS oder Android 10 läuft, ist für viele aktuelle Geräte kein großes Hindernis. Trotzdem lohnt sich ein Blick auf das Betriebssystem, bevor man die Anwendung fest einplant. Auf einem älteren Gerät, das nicht mehr aktualisiert werden kann, kann die technische Voraussetzung zum Ausschlusskriterium werden. Die aktuelle Version ist 4.3.7; bei einer Sicherheitsanwendung würde ich Updates nicht unnötig aufschieben.
Was sich durch die Entwicklung der App verändert hat
SecureGo plus ist seit dem 12. November 2020 verfügbar und steht inzwischen in Version 4.3.7 bereit. Für mich zeigt diese Entwicklung vor allem, dass die App nicht als einmalig veröffentlichte Mini-Anwendung gedacht ist, sondern laufend gepflegt wird. Bei einer App, die in einen Bankfreigabeprozess eingebunden ist, ist das wichtiger als spektakuläre neue Oberflächen. Stabilität, Kompatibilität und ein verlässlicher Ablauf zählen hier mehr als ein auffälliges Design.
Die Versionsentwicklung sollte man trotzdem realistisch einordnen. Eine neue Version bedeutet nicht automatisch, dass jede Bank denselben Funktionsumfang anbietet oder dass sich der Ablauf für alle Nutzer identisch verändert. SecureGo plus arbeitet innerhalb der jeweiligen Bankumgebung. Ob eine bestimmte Karte, ein bestimmter Auftrag oder ein Gerätewechsel unterstützt wird, hängt deshalb nicht allein von der App auf dem Smartphone ab.
Für bestehende Nutzer ist das grundsätzlich beruhigend: Wer mit dem bisherigen Ablauf zurechtkommt, muss nicht wegen jeder Aktualisierung seine gesamte Banking-Routine neu lernen. Gleichzeitig sollte man nach einem Update kurz prüfen, ob die Navigation oder die Darstellung der Freigabe anders aussieht. Gerade bei Sicherheitsbestätigungen ist es sinnvoll, nicht mechanisch zu handeln, sondern die Informationen weiterhin vollständig zu lesen.
Der Sicherheitsgewinn entsteht durch Aufmerksamkeit
Ich sehe den größten Wert der App nicht darin, dass sie eine Freigabe besonders schnell macht. Der entscheidende Vorteil ist die zusätzliche Trennung zwischen Auftrag und Bestätigung. Diese Trennung kann helfen, einen falschen Betrag oder einen unerwarteten Empfänger zu bemerken. Sie schützt aber nicht davor, dass ich selbst eine korrekte, jedoch betrügerisch veranlasste Zahlung bestätige. Wenn eine Nachricht Druck erzeugt oder mich zu einer angeblichen Sicherheitsprüfung auffordert, sollte ich nicht einfach den darin beschriebenen Vorgang freigeben.
Ein nützlicher Arbeitsablauf ist deshalb: Banking-App öffnen, Auftrag prüfen, SecureGo plus nur über den normalen Freigabeweg aufrufen, Daten vergleichen und bei Unstimmigkeiten abbrechen. Ich würde niemals eine Bestätigung akzeptieren, nur weil eine Nachricht behauptet, sie sei dringend nötig. Die App kann den Freigabeschritt absichern, aber sie ersetzt weder Aufmerksamkeit noch die Prüfung, ob ich den Vorgang überhaupt selbst gestartet habe.
Das ist auch der Punkt, an dem sich SecureGo plus von einem Passwortmanager unterscheidet. Ein Passwortmanager hilft beim Verwalten von Zugangsdaten; SecureGo plus ist auf die Bestätigung bestimmter Bank- und Kartenvorgänge ausgerichtet. Ebenso ist sie kein Ersatz für eine allgemeine Authenticator-App, die Codes für viele verschiedene Dienste erzeugt. Wer eine möglichst universelle Sicherheitslösung sucht, braucht ein anderes Werkzeug. Wer die Freigabe im Bankkontext seiner teilnehmenden Bank erledigen muss, profitiert eher von dieser Spezialisierung.
Wo im täglichen Gebrauch Reibung bleibt
Die größte Schwäche ist für mich die Abhängigkeit vom Zusammenspiel mehrerer Komponenten. Wenn Banking-App, SecureGo plus, Bankzugang und Gerätewechsel nicht sauber zusammenspielen, fühlt sich ein einfacher Auftrag schnell unnötig kompliziert an. Das ist nicht unbedingt ein Fehler der einzelnen App, aber für mich als Nutzer zählt am Ende der gesamte Ablauf. Eine separate Freigabe-App ist sicherheitstechnisch nachvollziehbar, verlangt aber mehr Organisation als ein einziger integrierter Banking-Schritt.
Auch die Gerätesituation kann lästig werden. Wer sein Smartphone verliert, es zurücksetzt oder kurzfristig kein funktionierendes Gerät zur Hand hat, kann die gewohnte Freigabe nicht einfach durch eine spontane Neuinstallation ersetzen. Deshalb gehört SecureGo plus zu den Apps, bei denen ich Wiederherstellung und Wechsel vorab planen würde. Das ist weniger bequem als bei einer normalen Einkaufs- oder Nachrichten-App, aber bei einer Sicherheitskomponente ein notwendiger Trade-off.
Ein weiterer Punkt betrifft die Erwartung an Komfort. Nutzer, die sämtliche Finanzfunktionen in einer einzigen Anwendung bündeln möchten, werden die zusätzliche App möglicherweise als Umweg empfinden. Eine Banking-App mit direkt eingebauter Bestätigung kann sich im Alltag flüssiger anfühlen. Dafür ist die Trennung dort weniger sichtbar. Ich würde also nicht pauschal sagen, dass SecureGo plus für jeden die beste Lösung ist. Sie passt vor allem zu dem Freigabeverfahren, das die eigene Bank vorgibt.
Für wen sich die Installation lohnt
Ich würde SecureGo plus vor allem Personen empfehlen, die ihr Online-Banking regelmäßig mobil nutzen und eine klare, separate Bestätigung für Überweisungen oder Kartenvorgänge benötigen. Auch wer keine Lust auf Papier-TANs oder zusätzliche Hardware hat, kann mit dem App-basierten Ablauf gut zurechtkommen. Die kostenlose Nutzung senkt die Einstiegshürde, wobei die eigentliche Voraussetzung natürlich bleibt, dass die eigene Bank diesen Weg unterstützt.
Für Familienmitglieder, die beim Online-Banking unsicher sind, kann die einfache Rollenverteilung hilfreich sein: Die Banking-App dient zum Erstellen des Auftrags, SecureGo plus zum Prüfen und Bestätigen. Ich würde dabei trotzdem erklären, worauf beim Vergleich der Daten zu achten ist. Eine App allein macht einen Prozess nicht automatisch verständlich, wenn der Nutzer nicht weiß, warum eine Freigabe erscheint.
Weniger geeignet ist die Anwendung für Menschen, die gar kein Smartphone verwenden möchten, ihr Bankgeschäft vollständig am Computer mit anderer Sicherheitsmethode erledigen oder eine zentrale Finanzverwaltung mit Konten verschiedener Anbieter suchen. Auch Nutzer mit häufigen Gerätewechseln sollten den zusätzlichen Einrichtungsaufwand einkalkulieren. In diesen Fällen kann die von der Bank angebotene alternative Freigabemethode praktischer sein, sofern sie verfügbar ist.
Mein Blick auf die Zukunft der Nutzung
Bei einer Sicherheits-App achte ich weniger auf große Versprechen als auf verlässliche, verständliche Abläufe. Für die weitere Entwicklung wären aus meiner Sicht besonders klare Hinweise bei Gerätewechseln, gut lesbare Transaktionsdetails und ein möglichst transparenter Wiederherstellungsprozess wichtig. Das sind keine Funktionen, die ich einfach voraussetzen würde, sondern Bereiche, auf die ich bei kommenden Aktualisierungen achten würde.
Ebenso interessant bleibt, wie gut die App mit unterschiedlichen Bankprozessen und Kartenvorgängen zusammenspielt. Die Anwendung kann technisch aktuell sein, während der konkrete Ablauf für den Kunden weiterhin von seiner Bank abhängt. Wer SecureGo plus neu einsetzt, sollte deshalb nicht nur auf die App selbst schauen, sondern auch die Anleitung und Sicherheitsregeln seines Kreditinstituts berücksichtigen.
Nach meiner Einschätzung ist SecureGo plus dann am stärksten, wenn ich sie als kontrollierten Prüfpunkt nutze und nicht als lästige Schaltfläche, die möglichst schnell verschwinden soll. Die App macht den Bankvorgang nicht vollständig unsichtbar, und genau das ist ihre Stärke. Sie erinnert mich daran, dass eine Überweisung oder Kartenzahlung eine bewusste Entscheidung sein sollte.
Unterm Strich ist SecureGo plus eine fokussierte Finanz-App für einen klaren Zweck. Sie bietet keine Kontoverwaltung und keine Budgetplanung, sondern eine zusätzliche Authentifizierung für unterstützte Bank- und Kreditkartentransaktionen. Mit über einer Million Installationen ist sie im mobilen Banking angekommen, und die solide Bewertung passt zu meinem Eindruck: Der Ablauf ist grundsätzlich verständlich und zweckmäßig, verlangt aber bei Einrichtung, Gerätewechsel und jeder Freigabe etwas Aufmerksamkeit.
Ich würde sie installieren, wenn meine Bank sie für das eigene Online-Banking vorsieht und ich Transaktionen bequem am Smartphone bestätigen möchte. Ich würde sie nicht als allgemeine Sicherheits-App oder als vollständige Banking-Lösung auswählen. Wer den Freigabeschritt bewusst nutzt, die angezeigten Daten kontrolliert und einen Gerätewechsel vorbereitet, bekommt ein nützliches Werkzeug. Wer dagegen alles in einer einzigen App erledigen möchte, sollte prüfen, ob die eigene Bank eine integrierte oder alternative Methode anbietet. Für sichere Freigaben ist der wichtigste Vorteil nicht maximale Geschwindigkeit, sondern ein zusätzlicher Moment zum Nachdenken.


